Close Menu
Global Business LatamGlobal Business Latam

    GBLAM Newsletter

    Recibe nuestro boletín con lo mejor del mundo de los negocios.

    loader

    Tu correo*

    Tu nombre

    Ultimas Publicaciones

    Cómo implementar inteligencia artificial en su empresa

    septiembre 10, 2025

    David Collado inicia reordenamiento de Boca Chica entrega obras e inicia otras

    septiembre 10, 2025

    Anuncian II Simposio Iberoamericano de Comunicación 2025

    agosto 27, 2025
    Instagram YouTube LinkedIn WhatsApp TikTok
    Global Business LatamGlobal Business Latam
    • Portada
    • Revistas
    • Podcast
    • Actualidad
      • República Dominicana
      • Colombia
      • Panamá
      • Miami
      • Internacional
    • Secciones
      • Emprendimientos
      • Enfoque
      • Artículos
      • Tecnología
      • Negocios
      • Economía y Finanzas
      • Reflector
    • La Columna
    • Nosotros
    • Contactos
    Instagram YouTube LinkedIn TikTok
    Global Business LatamGlobal Business Latam
    Home»Economía y Finanzas»Cartera de crédito del sistema bancario aumentó un 12.5% en 2024
    Economía y Finanzas

    Cartera de crédito del sistema bancario aumentó un 12.5% en 2024

    GBLAMBy GBLAMmarzo 10, 2025No hay comentarios3 Mins Read
    Facebook Twitter LinkedIn Email Telegram WhatsApp
    Compartir
    Facebook Twitter LinkedIn Email Telegram WhatsApp

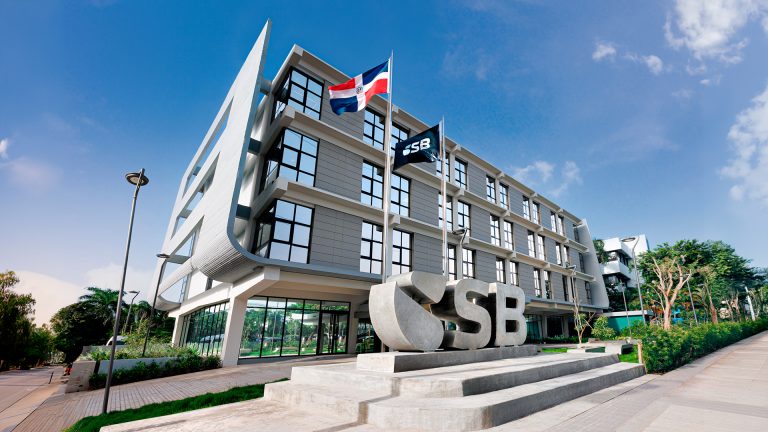
    La cartera de crédito del sistema bancario cerró el año 2024 en RD$2.1 billones, tras experimentar un aumento interanual de 12.5% (RD$242,773 millones). Así lo documenta la Superintendencia de Bancos (SB) en su Informe anual de desempeño del sistema financiero 2024.

    El crédito representa el 67.4% del total de los activos del sector. El crecimiento es liderado por el crédito de consumo a través de tarjetas de crédito personales (24.9%). Le siguen los créditos de consumo (8.4%), los créditos hipotecarios (8.1%) y los créditos comerciales (2.8%).
    Se destaca el crecimiento de la cantidad de empresas que han accedido al crédito, que totalizaron 38,834 al cierre de diciembre, para una variación interanual de 6.3%.

    Las personas físicas con créditos en el sistema exhiben una expansión de 9.2%. Los deudores presentaron un crecimiento interanual de 9.6%, mientras que las deudoras aumentaron un 8.8%.

    El reporte de la SB también señala que las tasas de interés promedio ponderadas (TIPP) activa y pasiva de la banca múltiple cerraron 2024 en 15.1% y 9.8%, con aumentos de 1.5 y 1.2 puntos porcentuales respecto a 2023.

    El comportamiento de las tasas situó el margen de intermediación en 5.2%, experimentando una reducción de 0.2 puntos porcentuales. Mientras que la tasa interbancaria terminó en 11.7% al último trimestre de 2024, con un alza de 1.9 puntos porcentuales respecto al mismo momento del año anterior.

    Baja morosidad

    El índice de morosidad cerró el año 2024 en 1.6%, permaneciendo en niveles históricamente bajos, mientras que la morosidad estresada del sistema se situó en 7.12%, 0.42 puntos porcentuales por encima del año anterior.

    Por tipo de entidad, los bancos múltiples presentan la menor morosidad (1.5%), seguido por las asociaciones de ahorros y préstamos (1.7%), los bancos de ahorro y crédito (2.2%) y las corporaciones de créditos (2.7%).

    Por otra parte, los activos totales del sistema financiero ascendieron a RD$3.8 billones (56.9% del PIB) al cierre de 2024, para un crecimiento de 6.9%, de acuerdo con el informe publicado por la SB.

    El documento destaca que el índice de solvencia del sistema financiero alcanzó un 17.43%, incrementándose en 1.32 puntos porcentuales, respecto al año anterior. Las provisiones constituidas alcanzaron los 65.3 mil millones, 12.3% más que el año anterior, y equivalen al 3% de cobertura de la cartera de créditos total.

    De igual manera, el sistema acumuló un patrimonio técnico de RD$437,060 mil millones, para un incremento interanual de 15.6% respecto a diciembre de 2023. Se destaca que el 82.6% del capital regulatorio del sistema es capital primario, el de mayor capacidad de absorción de pérdidas.

    Las utilidades antes de impuestos sobre la renta ascendieron a RD$99,586 millones, con un indicador de rentabilidad sobre el patrimonio (ROE) de 19.4%. Asimismo, la rentabilidad promedio de los activos (ROA) se mantuvo en un 2.3%.

    El sistema financiero dominicano permanece estable, resiliente y con adecuada capacidad de absorción de posibles pérdidas, presentando niveles de rentabilidad, solvencia y liquidez adecuadas para responder oportunamente a los cambios en las condiciones de mercado y la situación económica, afirma la SB.

    Share. Facebook Twitter LinkedIn Email Telegram WhatsApp

    Artículos Relacionados

    Cómo implementar inteligencia artificial en su empresa

    David Collado inicia reordenamiento de Boca Chica entrega obras e inicia otras

    Anuncian II Simposio Iberoamericano de Comunicación 2025

    WeTransfer usará los documentos de los usuarios para entrenar su IA

    Recientes

    David Collado inicia reordenamiento de Boca Chica entrega obras e inicia otras

    septiembre 10, 2025

    Anuncian II Simposio Iberoamericano de Comunicación 2025

    agosto 27, 2025

    WeTransfer usará los documentos de los usuarios para entrenar su IA

    julio 22, 2025

    Especialista explicará claves del sistema de pensiones dominicano

    julio 22, 2025
    Global Business Latam
    Instagram YouTube LinkedIn TikTok
    • Nosotros
    • Publicidad
    • Contactos
    • Política de Privacidad
    © 2026 Todos los Derechos Reservados. Desarrollado por Masterclic.Net.

    Escribe y presiona Enter para buscar. Preciona Esc para salir.