

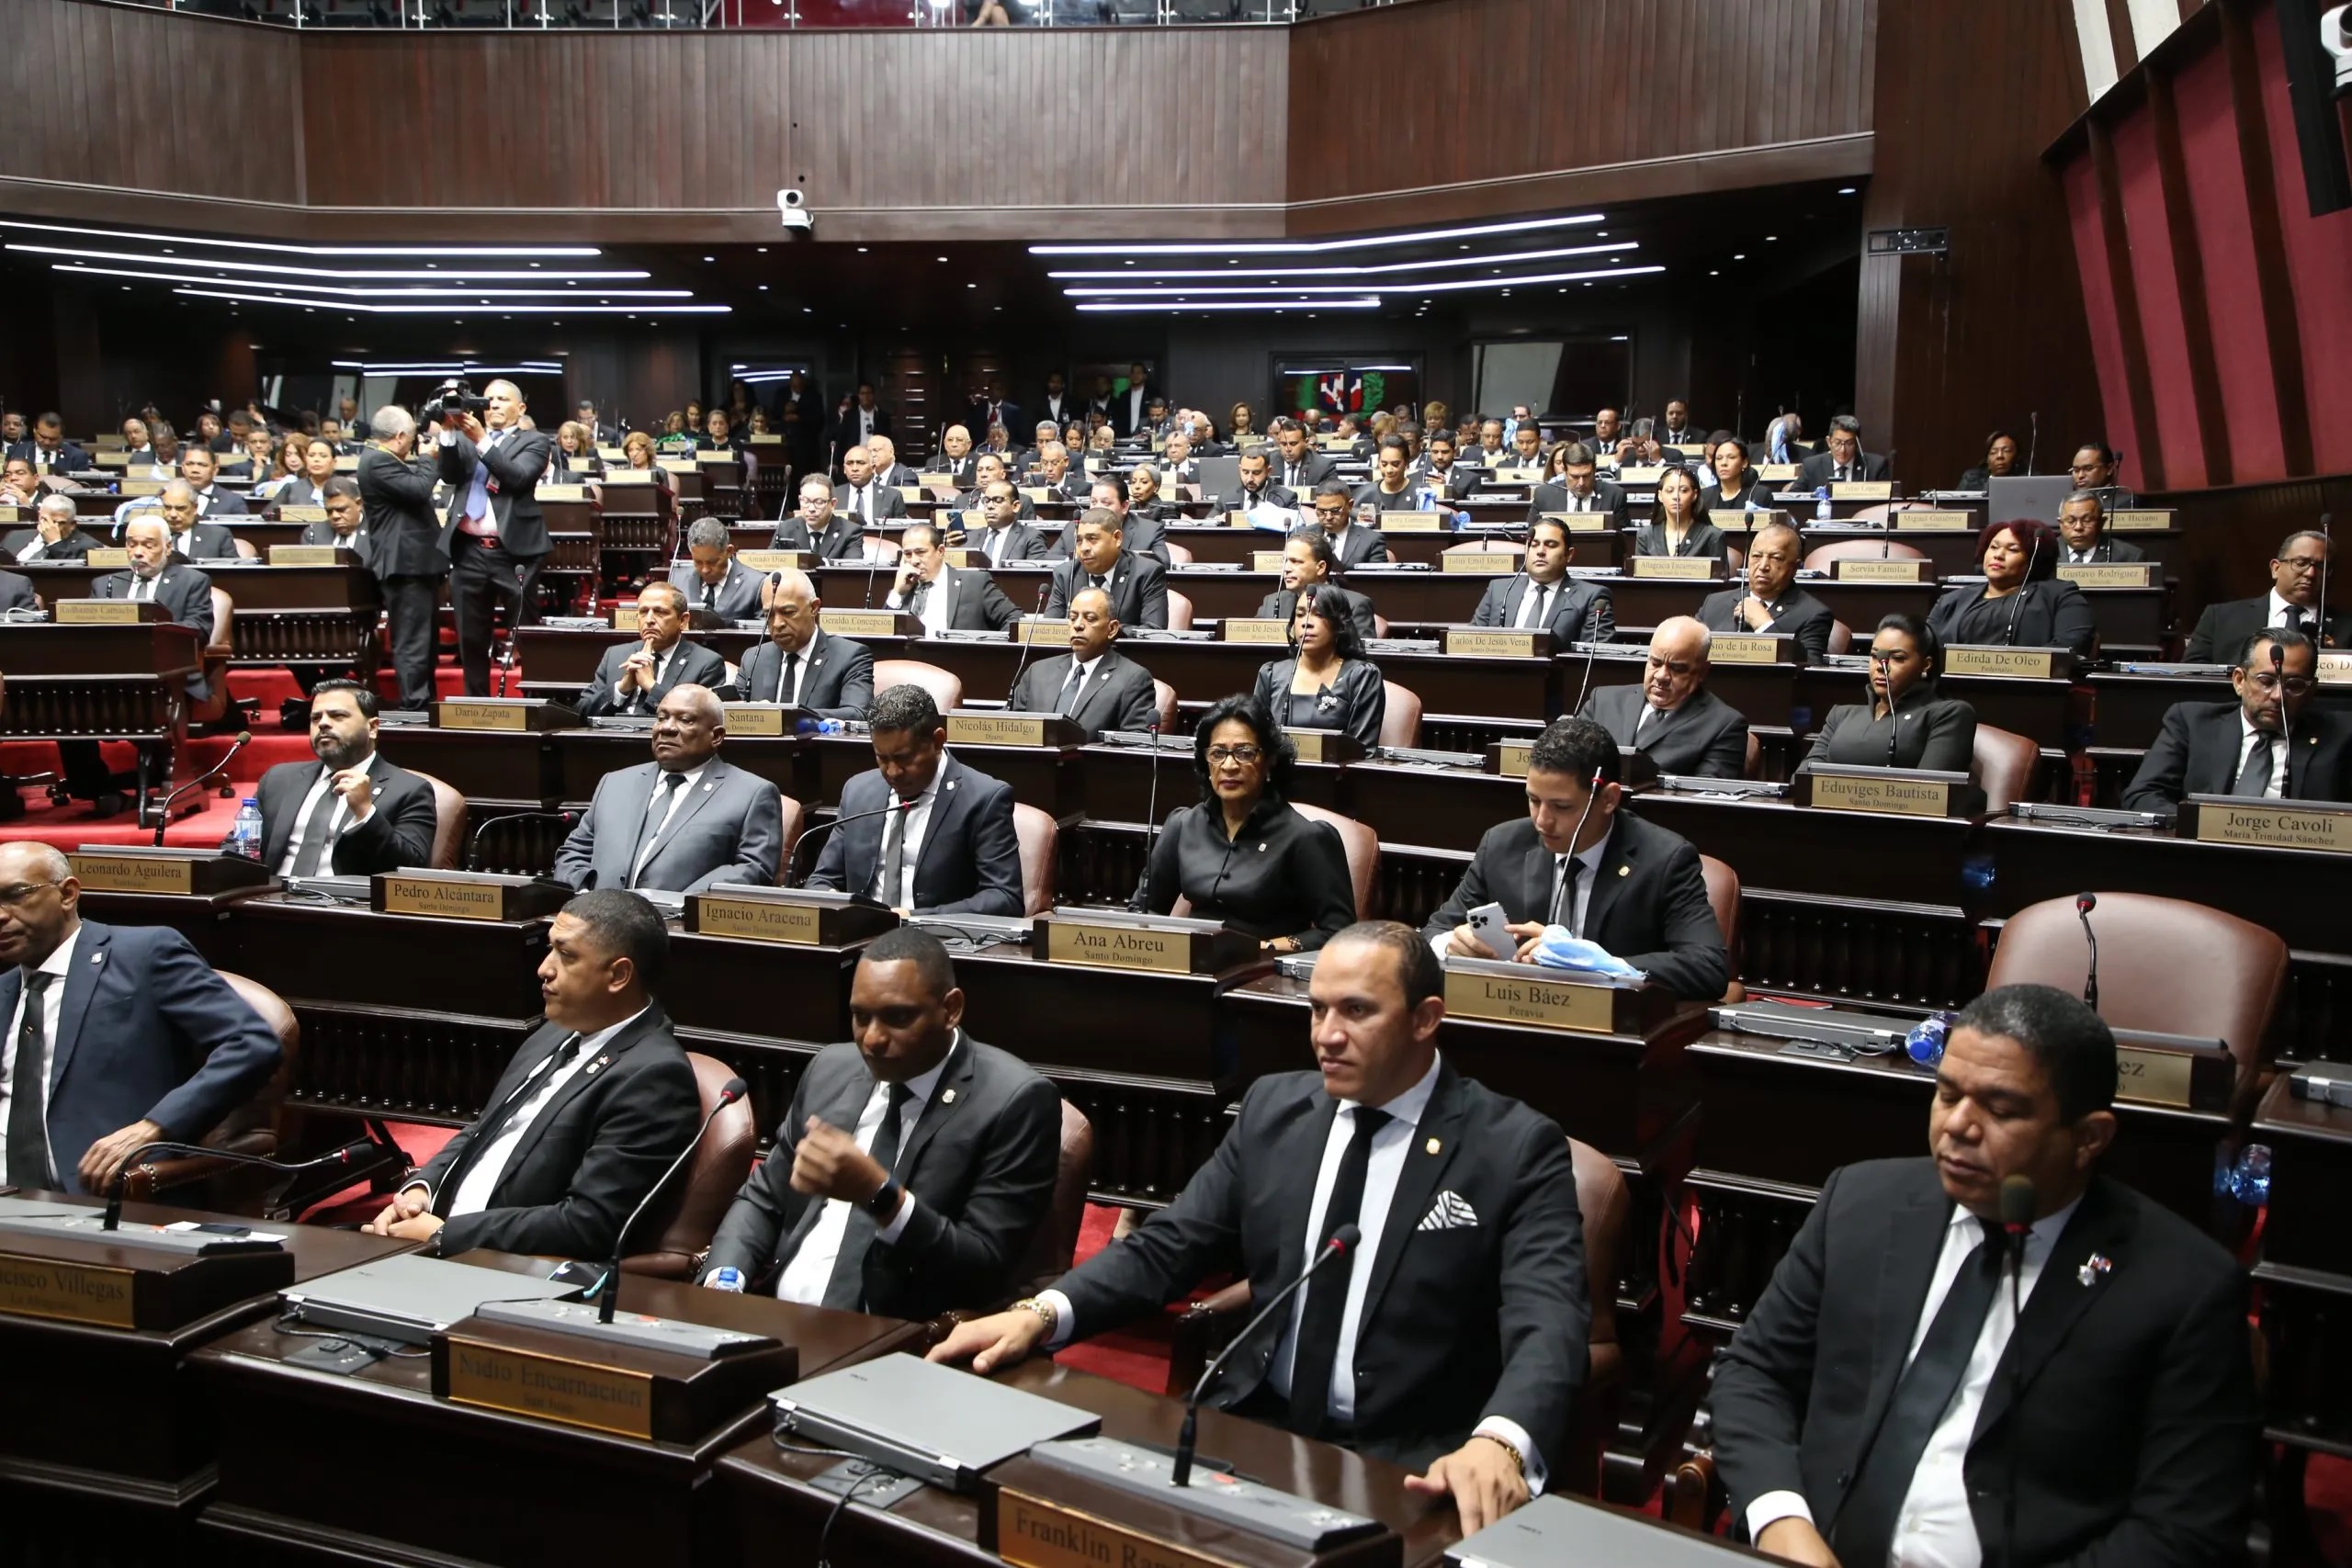
La Cámara de Diputados de la República Dominicana aprobó este martes en primera lectura el proyecto que modifica la Ley 11-92 sobre el Código Tributario de la República Dominicana.
La iniciativa que fue sometida el 20 de marzo del presente año 2024 por el Poder Ejecutivo busca modificar el artículo 11, para introducirle dos literales que permitan delimitar el grado de la responsabilidad fiscal en lo que respecta a las obligaciones solidarias de los accionistas o socios de una persona jurídica, atendiendo a su participación directa o indirecta en la sociedad de que se trate.
Literalmente el proyecto refiere en uno de sus considerandos lo siguiente: «Que resulta necesario delimitar el alcance de la responsabilidad solidaria y así generar certidumbre a los contribuyentes con relación a la aplicación de esta atribución por parte de la Administración tributaria, al amparo de los principios tributarios constitucionales, y resguardar de esta forma el cumplimiento de las atribuciones a cargo de esta en el ejercicio de su función recaudadora y las garantías que asisten al propio contribuyente con la delimitación de su responsabilidad fiscal«.
La propuesta que deberá ser conocida en segunda lectura antes de pasar al Senado de la República para su debate y aprobación, está siendo estudiada por la Comisión Permanente de Hacienda que preside el diputado José Francisco Santana.
La modificación
Lo que contempla la modificación es reducir la mora, a partir de su nueva concepción, a un tres por ciento mensual o por fracción de mes, con un tope hasta el 100 por ciento del impuesto. También se busca incluir el catálogo de los derechos del contribuyente; implementar el buzón de la OFV como vía de recepción de solicitudes y no solo como vía de notificación de actos.
Por otro lado instaura la obligación de la Administración de publicar las consultas técnicas; se reconoce la necesidad de orden de allanamiento para la fiscalización en lugares cerrados o moradas personales. Establece la obligación del pago del interés indemnizatorio al contribuyente por retardo de la Administración en el procedimiento de reembolso.
La reforma busca también establecer un método de compensación automática, crear la figura de la subasta electrónica en la ejecución de la deuda tributaria y se permite la compensación con impuestos, anticipos y sanciones, no importando la naturaleza.